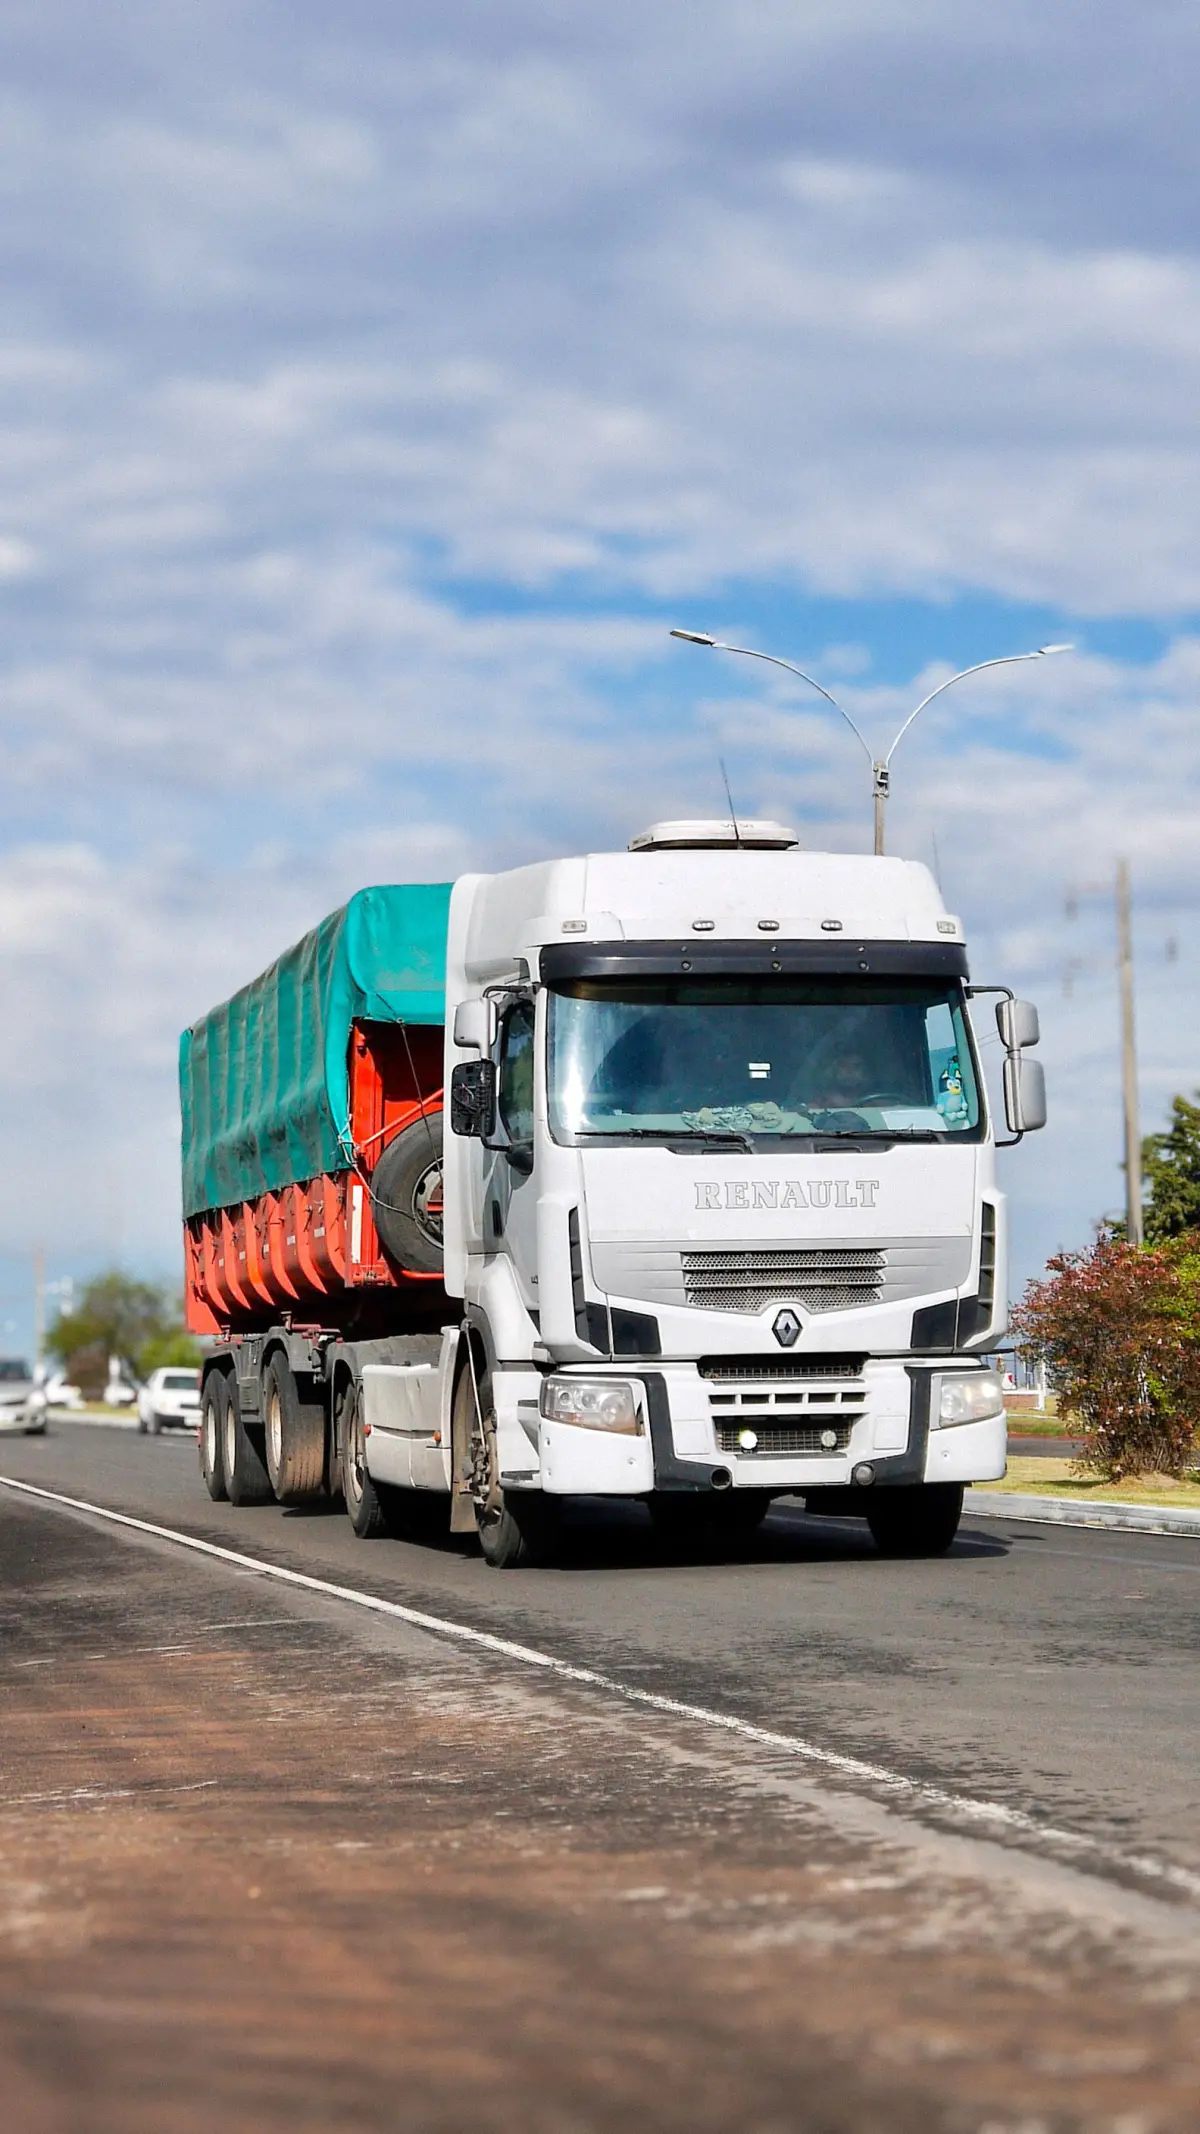
Enquanto está parada no estoque, a mercadoria é um ativo controlado. No momento em que entra no caminhão, ela passa a correr por um ambiente que a empresa não controla — a estrada.
O seguro de transportes protege mercadorias em deslocamento por rodovia, ferrovia, via aérea ou marítima. Para quem produz, distribui ou comercializa, a carga é capital circulante: uma perda relevante em trânsito atinge o resultado e a relação com o cliente ao mesmo tempo.
Os riscos da carga em trânsito
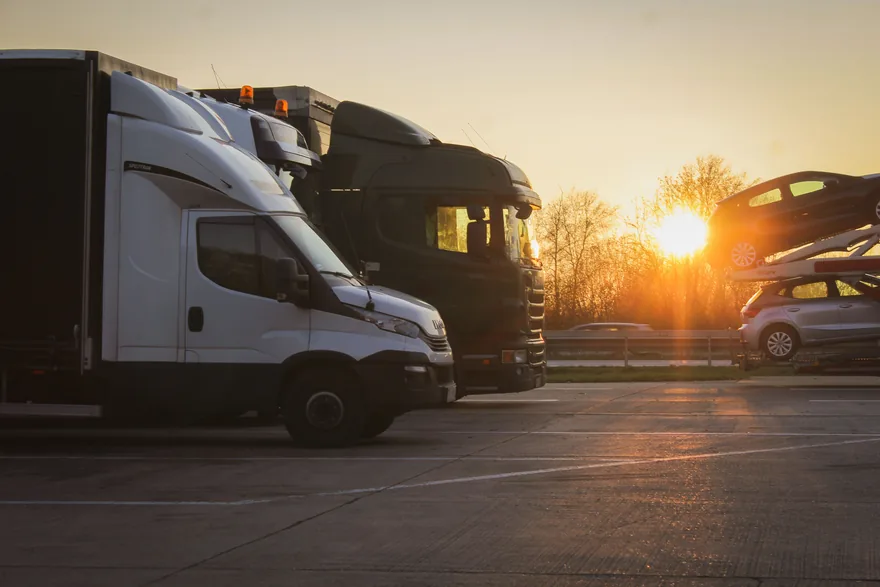
- Roubo de carga — uma das maiores exposições do transporte rodoviário no Brasil.
- Acidentes — colisões, tombamentos e capotagens que atingem a mercadoria.
- Avarias no manuseio — danos em carga e descarga, embarque e desembarque.
- Eventos da natureza — chuvas e alagamentos que comprometem a carga.
Quem assume o risco: carga própria ou de terceiros
A estrutura correta depende de quem responde pela carga. A RCTR-C cobre a responsabilidade da transportadora sobre a mercadoria de terceiros; a RCF-DC responde por desaparecimento de carga em razão de roubo; e o seguro de carga própria protege o dono da mercadoria. Muitas operações combinam essas coberturas.
No transporte, o seguro não protege apenas a mercadoria — protege o compromisso de entrega que sustenta a relação com o cliente.
Carga e frota: a dupla da logística
Quem transporta protege dois ativos ao mesmo tempo: a mercadoria e os veículos. Por isso o seguro de transportes costuma andar junto com o seguro de frota, formando a base da proteção de quem vive da operação logística.
Gerenciamento de risco: a condição por trás da cobertura
No seguro de transportes, a apólice quase nunca é isolada de medidas de gerenciamento de risco. Rastreamento, escolta em determinadas rotas e valores, checagem de condutores, planos de viagem e áreas de risco são condições que a seguradora estabelece e que impactam diretamente o custo e a própria vigência da cobertura. Cumpri-las não é burocracia — é o que mantém a proteção válida no momento do sinistro. Estruturar esse gerenciamento junto com a apólice é parte do trabalho da assessoria.
Nacional, internacional e multimodal
A operação define a estrutura. Cargas nacionais, importações e exportações e transportes que combinam modais (rodoviário, marítimo, aéreo) exigem coberturas e cláusulas específicas — inclusive alinhadas a termos internacionais de comércio. Uma indústria que exporta, por exemplo, precisa de uma proteção que acompanhe a mercadoria porta a porta, mesmo quando ela troca de modal e de responsável no caminho.
Uma coisa que faz diferença de verdade: a gente trabalha com as maiores e mais sólidas seguradoras do mercado, cada uma craque no seu segmento. Na prática, isso quer dizer que comparamos, negociamos e indicamos a companhia certa para o seu risco — e ficamos do seu lado do começo ao fim, inclusive na hora chata de um sinistro.
Um exemplo prático
Uma indústria embarca semanalmente lotes de alto valor para diferentes regiões do país. Um roubo de carga ou um acidente em uma rodovia representaria não só o prejuízo da mercadoria, mas o descumprimento de prazos e o ruído com clientes importantes. Com o seguro de transportes averbado e um gerenciamento de risco bem estruturado, cada embarque segue coberto: o roubo e as avarias deixam de ser uma ameaça imprevisível ao resultado e passam a ser um risco tratado, permitindo à empresa focar em crescer, não em torcer para a carga chegar.
Averbação: como a proteção acompanha cada embarque
Uma dúvida comum é como um único seguro cobre centenas de viagens diferentes. A resposta é a averbação: em vez de uma apólice por embarque, contrata-se uma apólice que cobre a operação, e cada carga transportada é averbada — registrada — conforme sai. Isso dá agilidade (a operação não trava esperando emissão a cada viagem) e precisão (cada embarque fica documentado e coberto). Estruturar esse fluxo de forma que seja simples para a operação, mas rigoroso para a cobertura, é parte do trabalho de estruturação.
Quando bem montado, o processo é quase invisível para o dia a dia: a carga sai, é averbada e viaja protegida, sem burocracia que atrase a logística. Quando mal montado, vira gargalo — ou, pior, deixa embarques sem cobertura por falha de registro. A diferença está na estruturação inicial e no acompanhamento.
Conheça a solução completa de seguro de transportes ou fale com um especialista para estruturar a proteção da sua carga.
Quanto vale a carga que roda por você hoje?
Se há mercadoria em trânsito, há capital exposto. Estruturamos a cobertura certa — própria ou de terceiros — para a sua operação logística.
Falar com um especialista